|
EN BREF |
|
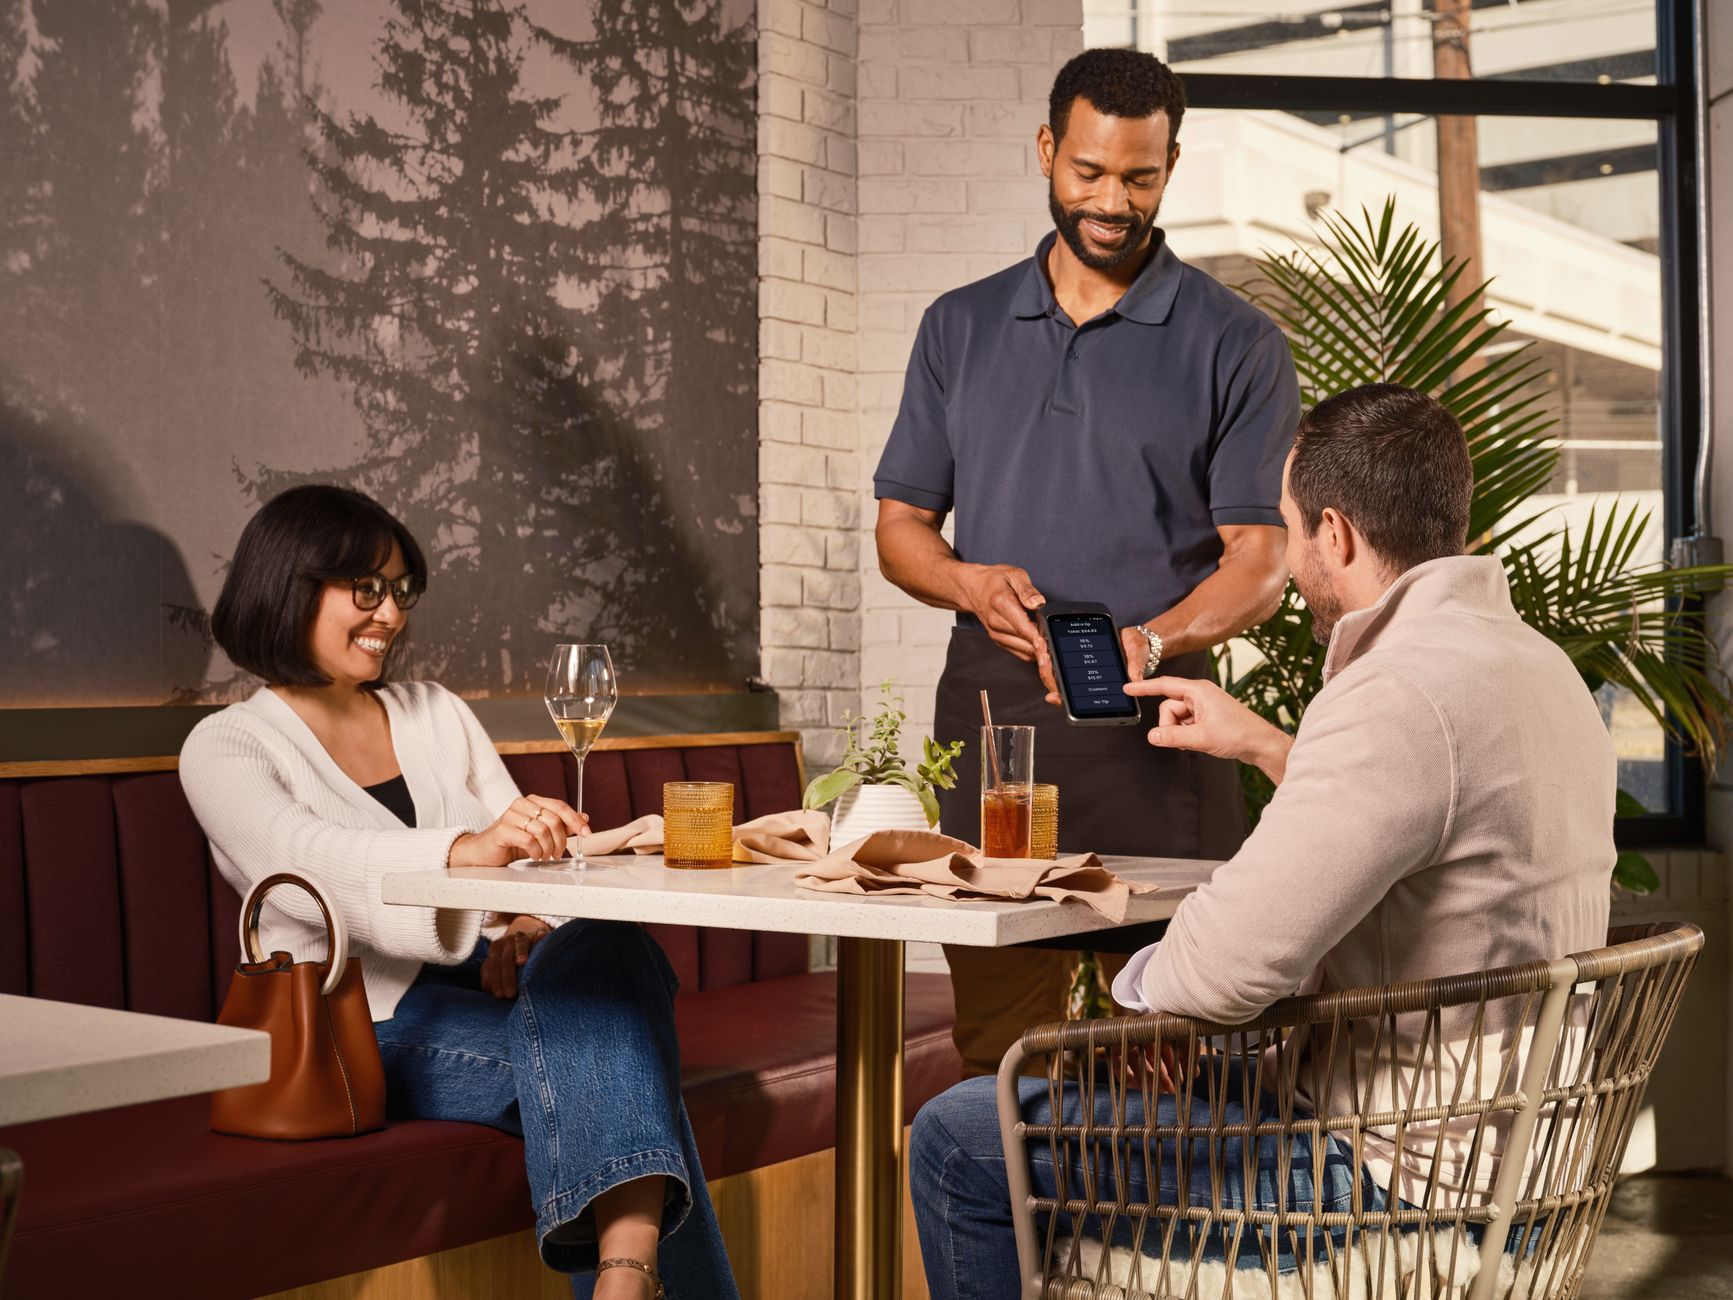
Quel sera l’impact des paiements mobiles sur l’e‑commerce de demain ? La réponse tient moins de la simple évolution technique que d’une reconfiguration profonde des parcours d’achat. Les solutions comme les portefeuilles électroniques, le NFC, les paiements par QR et même les cryptomonnaies ne réduisent pas seulement le temps de validation d’un panier : elles redessinent l’expérience client, facilitent l’omnicanalité et dopent les conversions. Parallèlement, les avancées en matière d’authentification biométrique et de tokenisation renforcent la sécurité, un prérequis pour instaurer la confiance nécessaire à une adoption massive. Pourtant, cette transformation n’est pas exempte de tensions : fragmentation des standards, coûts d’intégration et incertitudes réglementaires freinent la mise à l’échelle. Les plateformes les mieux armées seront celles qui sauront intégrer ces technologies de façon fluide — des marketplaces aux enseignes physiques — tout en transformant les données de paiement en leviers de personnalisation. En ce sens, les paiements mobiles apparaissent moins comme une option technique que comme un vecteur stratégique pour qui veut rester compétitif dans le commerce numérique de demain.
Les origines et l’évolution des paiements mobiles
Les premières initiatives de paiement mobile ont pris forme à la fin des années 1990 avec le paiement par SMS, une solution rudimentaire mais fondatrice. Ce système a démontré que l’essentiel n’était pas la complexité technologique, mais la capacité à permettre une transaction depuis un appareil personnel. Avec l’arrivée des smartphones, l’écosystème a muté : les applications ont permis des expériences transactionnelles plus complètes, tandis que l’émergence du NFC (Near Field Communication) a introduit la possibilité de payer par simple proximité entre téléphone et terminal. Ces jalons historiques expliquent pourquoi les paiements mobiles ne sont plus une option accessoire mais un levier central pour le commerce électronique.
Les grands acteurs comme Apple Pay et Google Wallet ont démocratisé l’usage du NFC, tout en imposant des standards de sécurité et d’expérience utilisateur. Parallèlement, les usages régionaux ont donné naissance à d’autres mécanismes : le paiement par QR code a explosé en Asie via des plateformes telles qu’Alipay et WeChat Pay, illustrant que la même finalité — faciliter l’achat — peut s’atteindre par des chemins techniques différents. Les cryptomonnaies, bien que moins répandues, représentent une autre trajectoire d’innovation avec des plateformes comme BitPay proposant l’acceptation de Bitcoin et altcoins pour les commerçants.
Il est pertinent de consulter des analyses pour comprendre ces transformations : des synthèses disponibles sur Techout ou Expert-Conseil-Banque documentent les ruptures techniques et leurs implications commerciales. L’histoire des paiements mobiles montre que l’innovation est guidée par deux impératifs : confort d’usage et sécurité. Ces deux exigences continueront de structurer les décisions techniques et stratégiques des acteurs du e-commerce.
Les technologies actuelles et leurs atouts
Le paysage contemporain des paiements mobiles est multiple : portefeuilles électroniques, NFC, QR codes, cryptomonnaies et solutions intégrées aux réseaux sociaux coexistent. Les portefeuilles comme PayPal, Apple Pay, Google Pay et Samsung Pay offrent la capacité de stocker en toute sécurité les moyens de paiement, d’accélérer le tunnel d’achat et de réduire les frictions de conversion. L’avantage concurrentiel se joue aujourd’hui moins sur la présence d’une solution que sur la qualité de son intégration au parcours client.
Les QR codes apportent une flexibilité précieuse : faible coût d’implémentation, compatibilité ascendante et appropriation rapide par les consommateurs. Ils ont prouvé leur efficacité en contexte physique et commencent à s’intégrer au commerce en ligne pour des paiements hybrides. Les cryptomonnaies offrent, quant à elles, une alternative aux systèmes traditionnels, potentiellement attractive pour des transactions transfrontalières, bien que freinée par la volatilité et les contraintes réglementaires.
Un tableau synthétique aide à comparer les principales solutions :
| Mécanisme | Atouts | Limites |
|---|---|---|
| Portefeuilles électroniques | Rapidité, sécurité, adoption large | Dépendance aux plateformes, frais |
| NFC | Expérience fluide en magasin | Besoin d’un terminal compatible |
| QR codes | Faible coût, interopérabilité | Expérience parfois fragmentée |
| Cryptomonnaies | Transactions transfrontalières, innovation | Volatilité, cadre réglementaire |
Pour approfondir les opportunités, voir notamment l’analyse de Okoone et les synthèses proposées par IDDesign. Le choix technologique doit être guidé par la cible client, l’ampleur des volumes et la volonté d’innovation commerciale.
Sécurité et confiance: enjeux majeurs
La sécurité constitue l’angle stratégique le plus décisif pour l’adoption des paiements mobiles. Les entreprises investissent massivement dans la tokenisation, le cryptage et l’authentification biométrique pour réduire la fraude et rassurer les consommateurs. Les systèmes modernes remplacent les numéros sensibles par des jetons uniques : ainsi, même en cas d’interception, l’information est inutilisable hors du contexte transactionnel visé. La tokenisation a transformé la promesse commerciale en une garantie technique vérifiable.
La biométrie — empreintes digitales, reconnaissance faciale — ajoute une couche d’assurance en rendant l’autorisation de paiement plus personnelle et moins susceptible d’être détournée. Les grandes plateformes, comme Apple Pay et Samsung Pay, ont massivement déployé ces moyens d’authentification. Cependant, la course entre défenseurs et attaquants reste ouverte : les cybercriminels adaptent leurs méthodes, rendant indispensable une veille permanente et des mises à jour continues des dispositifs de sécurité.
Outre les technologies, la confiance dépend de la pédagogie : informer les clients sur les bonnes pratiques (mots de passe robustes, double authentification, vigilance face au phishing) est essentiel. Sans confiance, l’innovation technique perd sa valeur commerciale. Les entreprises doivent donc articuler politique de sécurité, conformité réglementaire et communication transparente.
Des ressources spécialisées, comme l’étude disponible sur Génération Numérique, montrent que la sécurité perçue influence directement le taux de conversion. Les e-commerçants qui maîtrisent ces dimensions obtiennent un double bénéfice : réduction des fraudes et amélioration de l’expérience client, conduisant à une fidélisation renforcée.
Impacts sur l’expérience client et le modèle économique
Les paiements mobiles redéfinissent le parcours d’achat en supprimant des frictions classiques : saisie d’informations, attente de validation bancaire, abandon de panier. Les statistiques nationales confirment cet effet : le e-commerce progresse de +7,4% et représente désormais 28% des dépenses des Français selon le Baromètre Digital & Payments 2025 de BPCE. Lorsque le tunnel de paiement est fluide, la propension à finaliser l’achat augmente significativement.
Les marketplaces tirent particulièrement parti de cette évolution : elles ont vu leurs dépenses progresser de +22% en 2024, poussées par des parcours d’achat optimisés. Le paiement mobile, qui atteint 15% des transactions par carte en 2024 (contre 11% en 2023 et 6% en 2022), participe activement à cette dynamique. L’accélération des paiements sans contact chez les moins de 25 ans (jusqu’à 80%) illustre comment les comportements générationnels orientent les choix technologiques.
Sur le plan économique, l’intégration du mobile favorise les modèles d’abonnement et la consommation récurrente : l’offre est plus simple à renouveler et la friction de paiement réduite augmente la valeur vie client. Les entreprises peuvent aussi exploiter les données transactionnelles pour des actions marketing hyper-ciblées et des programmes de fidélité intégrés. Le résultat attendu est une augmentation du panier moyen et une meilleure rétention.
Pour s’aligner sur ces enjeux, il est recommandé de consulter des analyses de tendances sectorielles comme celles publiées sur Expert-Conseil-Banque ou Okoone, afin d’adapter l’offre produit, le parcours et la communication aux attentes des clients connectés.
Tendances émergentes et perspectives pour 2025
L’horizon technologique des paiements mobiles se dessine autour de plusieurs axes : l’usage de l’intelligence artificielle pour personnaliser les options de paiement et détecter la fraude en temps réel, l’essor continu du sans contact et l’intégration de solutions vocales via assistants comme Alexa ou Siri. L’IA ne sera pas seulement un outil de prévention : elle deviendra un moteur d’expérience, adaptant les offres et les moyens de paiement à chaque profil.
Les paiements vocaux émergent comme un levier de commodité supplémentaire : pouvoir commander et régler par la voix ouvre des scénarios nouveaux d’achat récurrent ou impulsif. La blockchain et les cryptomonnaies restent des variables d’ajustement : prometteuses pour la transparence et les paiements transfrontaliers, elles demeurent freinées par la régulation et la volatilité. Néanmoins, leur intégration progressive peut réduire les coûts d’intermédiation pour certaines catégories de transactions.
Les tendances observées en France confirment une mutation globale : la part des paiements par carte atteint 69% et la digitalisation s’intensifie. Les entreprises qui anticipent ces évolutions — optimisation mobile-first, intégration omnicanale, offres de seconde main et abonnements — se positionnent pour capter la croissance. La capacité d’adaptation technologique et stratégique déterminera les gagnants de la prochaine décennie.
Pour approfondir ces voies d’innovation, les synthèses de IDDesign et de Techout sont des ressources utiles. Elles fournissent des repères opérationnels pour définir des priorités d’investissement et arbitrer entre sécurité, coût et expérience utilisateur. Adopter les paiements mobiles n’est plus une option tactique mais une exigence stratégique pour qui veut demeurer compétitif.
Perspectives sur l’impact des paiements mobiles sur l’e‑commerce de demain
Les paiements mobiles ne seront pas une simple option supplémentaire : ils deviendront un levier stratégique qui redéfinit la compétitivité des acteurs du commerce en ligne. En facilitant des transactions instantanées et fluides, ces technologies réduisent les frictions à l’achat et augmentent clairement les taux de conversion. Dès lors, intégrer un parcours de paiement mobile optimisé n’est plus un choix technique, mais une condition pour capter une clientèle exigeante et en mobilité.
Sur le plan commercial, l’essor des portefeuilles numériques, du NFC et des paiements par QR code transforme l’expérience client en un parcours véritablement omnicanal. Les plateformes qui alignent leurs canaux (site, application, points de vente et marketplaces) voient leurs capacités de fidélisation renforcées : elles peuvent proposer des offres personnalisées, des abonnements récurrents et des programmes de fidélité mieux intégrés. Les marketplaces, déjà dynamiques, profiteront de cette capacité à rendre l’acte d’achat quasi immédiat.
La donnée transactionnelle issue des paiements mobiles représente une opportunité majeure pour la personnalisation et la lutte contre la fraude. Couplée à l’intelligence artificielle, cette donnée permet de détecter les comportements à risque en temps réel et d’adapter les parcours d’achat. Néanmoins, cette valeur ajoutée suppose des investissements importants en infrastructures et en conformité, ainsi qu’une gouvernance stricte des données personnelles.
La confiance reste le nœud stratégique. Les avancées telles que l’authentification biométrique, la tokenisation et le cryptage renforcent la sécurité, mais la menace des cyberattaques oblige les acteurs à maintenir une vigilance permanente. Parallèlement, la multiplication des solutions sur le marché exige des choix éclairés pour éviter la fragmentation et la complexité opérationnelle.
Concrètement, les entreprises qui réussiront seront celles qui intégreront les paiements mobiles au cœur de leur stratégie produit et marketing, investissant dans la sécurité, la simplicité d’usage et l’exploitation intelligente des données. Le paiement mobile n’est pas seulement un instrument technique : c’est un catalyseur de croissance, d’innovation et de différenciation sur le marché numérique.
FAQ — Quel sera l’impact des paiements mobiles sur l’e‑commerce de demain ?
Q : Quel effet global les paiements mobiles auront‑ils sur la croissance du commerce en ligne ?
R : Les paiements mobiles accélèrent indéniablement la croissance du e‑commerce en réduisant les frictions au moment du paiement. Les données récentes montrent un regain de dynamisme du commerce en ligne — une progression qui s’explique en partie par l’adoption croissante de méthodes de paiement plus fluides. Adopter le paiement mobile améliore le taux de conversion et favorise des achats impulsifs mais répétés, tout en offrant aux commerçants une opportunité de capter une part plus large des dépenses des consommateurs.
Q : Quelles technologies de paiement mobile auront le plus d’impact ?
R : Les portefeuilles électroniques (Apple Pay, Google Pay), le NFC, et les solutions par code QR sont déjà des catalyseurs majeurs. Chacune répond à des usages distincts : le NFC optimise les paiements rapides en magasin, les portefeuilles simplifient le parcours d’achat en ligne, et le QR est particulièrement adapté aux environnements où le smartphone est l’interface principale. Parallèlement, les cryptomonnaies et la blockchain présentent un potentiel disruptif, mais leur adoption reste freinée par la régulation et la volatilité.
Q : Les paiements mobiles améliorent‑ils réellement les taux de conversion ?
R : Oui : en supprimant la saisie manuelle des données et en raccourcissant le tunnel d’achat, le paiement mobile réduit les abandons de panier. Les consommateurs finalisent plus facilement leurs achats lorsque le paiement est instantané et sécurisé. Toutefois, l’impact dépend de l’intégration technique et de l’expérience utilisateur ; une mauvaise implémentation peut annuler ces bénéfices.
Q : Quels sont les risques de sécurité associés aux paiements mobiles ?
R : Les risques existent, mais les technologies comme la biométrie, la tokenisation et le cryptage augmentent fortement la sécurité. Ces mécanismes rendent les fraudes plus difficiles et limitent l’exposition des données sensibles. Néanmoins, la menace évolue : phishing, attaques ciblées et vulnérabilités applicatives exigent une vigilance constante et des mises à jour régulières.
Q : Quelles contraintes techniques et financières les commerçants doivent‑ils anticiper ?
R : L’adoption des paiements mobiles requiert des investissements en infrastructures, en compatibilité avec plusieurs solutions, et en formation du personnel. La fragmentation du marché impose des choix stratégiques : quels wallets et méthodes prioriser pour répondre aux attentes clients tout en maîtrisant les coûts ? Ces arbitrages sont nécessaires mais justifiés par l’amélioration de l’expérience client et l’augmentation potentielle du chiffre d’affaires.
Q : Comment les paiements mobiles influencent‑ils les marketplaces et le commerce omnicanal ?
R : Les marketplaces profitent fortement de la simplification des paiements : une intégration mobile fluide favorise les achats répétés et les dépenses supérieures. Les enseignes omnicanales peuvent synchroniser les paiements en ligne et en boutique pour offrir des parcours cohérents, renforcer la personnalisation et améliorer la fidélisation. Les chiffres montrent que les marketplaces continuent de tirer leur épingle du jeu, ce qui confirme l’avantage d’une stratégie paiement mobile optimisée.
Q : Les paiements mobiles encouragent‑ils de nouveaux modèles économiques, comme l’abonnement ?
R : Oui. Le paiement mobile facilite la souscription et la gestion des abonnements, en réduisant la friction initiale et en sécurisant les paiements récurrents. Les consommateurs sont plus enclins à adopter des services par abonnement lorsque le renouvellement et le suivi sont transparents, ce qui permet aux entreprises d’accéder à des revenus récurrents et à une meilleure prévisibilité financière.
Q : Quel impact pour les jeunes consommateurs et les paiements sans contact ?
R : Les moins de 25 ans sont déjà massivement utilisateurs du sans contact, ce qui normalise ces usages pour l’avenir. Cette génération privilégie la rapidité et l’expérience mobile native ; ignorer cette préférence revient à perdre des parts de marché. Les commerçants doivent donc prioriser des parcours de paiement adaptés aux comportements des jeunes acheteurs.
Q : Les paiements mobiles favorisent‑ils la consommation responsable ?
R : Indirectement oui : les technologies mobiles permettent de promouvoir des offres de seconde main et de produits reconditionnés via des interfaces personnalisées et des programmes de fidélité intégrés. Elles facilitent aussi la transparence sur l’origine et la durabilité des produits, aidant les consommateurs à faire des choix plus responsables sans complexifier le processus d’achat.
Q : Quelles tendances émergentes faudra‑t‑il surveiller ?
R : Il faut surveiller l’intégration de l’IA pour la personnalisation des options de paiement et la détection des fraudes, la montée des paiements vocaux, et l’évolution des cryptomonnaies et de la blockchain pour des paiements transfrontaliers plus rapides. Ces tendances promettent d’affiner encore l’expérience client, mais nécessitent anticipation réglementaire et investissements technologiques.
Q : Comment un e‑commerçant doit‑il se préparer concrètement ?
R : Prioriser l’intégration d’options mobiles populaires chez sa clientèle, sécuriser les flux par tokenisation et biométrie, tester l’expérience utilisateur sur mobile et mesurer l’impact sur les conversions. Il est aussi stratégique d’explorer les partenariats avec marketplaces et d’envisager des offres d’abonnement ou de seconde main pour diversifier les revenus. L’agilité et la capacité à itérer rapidement demeurent essentielles.
Q : Les bénéfices attendus compensent‑ils les défis ?
R : De manière argumentée, oui : les gains en conversion, en expérience client et en accès à de nouveaux segments dépassent souvent les coûts d’adoption, surtout si l’entreprise choisit une stratégie ciblée et évolutive. Les acteurs qui retardent l’intégration des paiements mobiles risquent de perdre en compétitivité face à des concurrents mieux alignés sur les attentes numériques des consommateurs.